Domain name-for-sale.de kaufen?
Wir ziehen mit dem Projekt
name-for-sale.de um.
Sind Sie am Kauf der Domain
name-for-sale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain name-for-sale.de kaufen?
Was passiert mit der Grundschuld bei Verkauf?
Was passiert mit der Grundschuld bei Verkauf? Bei einem Verkauf einer Immobilie bleibt die Grundschuld bestehen und wird nicht automatisch gelöscht. Der neue Eigentümer übernimmt die bestehende Grundschuld und haftet somit für die Rückzahlung des Darlehens. Es besteht jedoch die Möglichkeit, die Grundschuld im Zuge des Verkaufs zu löschen oder auf den Käufer zu übertragen. In jedem Fall sollte dies vertraglich geregelt werden, um spätere Probleme zu vermeiden. Es empfiehlt sich, sich hierbei von einem Fachmann wie einem Notar oder Anwalt beraten zu lassen. **
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:


-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **

Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
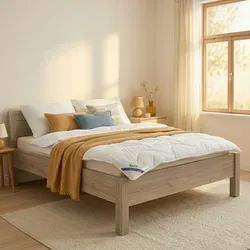
SALE-Angebot: Bettdecke 135 x 200 cm + Kissen gratisTraumhafter Schlafkomfort im Set: Deine kuschelige Bettdecke inkl. GRATIS Kopfkissen! Verwandle dein Schlafzimmer in eine Wohlfühloase. Mit unserem hochwertigen Steppbett genießt du erholsame Nächte und ein perfekt abgestimmtes Schlaferlebnis. Das Beste daran: Beim Kauf der Bettdecke erhältst du das passende Kopfkissen (40 x 80 cm) völlig kostenlos dazu! Warum du dieses Set lieben wirst: Ideales Schlafklima: Die Bettdecke (135 x 200 cm) verfügt über eine moderne Klimafaser-Füllung. Dank der Wärmeklasse „Normal“ ist sie dein perfekter Begleiter für das ganze Jahr. Sanft zu deiner Haut: Der Bezug aus hochwertiger Microfaser fühlt sich wunderbar seidig an. Die elegante Wellensteppung verhindert das Verrutschen der Füllung. Hygiene leicht gemacht: Ideal für Hausstauballergiker! Das gesamte Set ist bei 60°C waschbar und trocknergeeignet. Durchdachte Details: Das Gratis-Kopfkissen kommt mit einem praktischen Reißverschluss zur individuellen Anpassung. Qualität aus Europa: Nachhaltig und hochwertig – hergestellt unter dem Standard "Made in EU". Produktdetails auf einen Blick: Merkmal Bettdecke Kopfkissen (GRATIS) Maße 135 x 200 cm 40 x 80 cm Material Bezug 100% Polyester (Microfaser) 100% Polyester (Microfaser) Füllung Klimafaser (800 g) Kunstfaser (370 g) Besonderheit Wellensteppung Reißverschluss Pflege 60°C Wäsche / Trockner 60°C Wäsche / Trockner Zertifizierung OEKO-TEX Standard 100 OEKO-TEX Standard 100 Gönn dir das Upgrade für dein Bett! Bestell jetzt und sichere dir das komfortable Kopfkissen als Geschenk dazu. Für einen Schlaf, nach dem du dich morgens endlich richtig erholt fühlst. Verantwortliche Person für die EU: Verantwortlich für dieses Produkt ist der in der EU ansässige Wirtschaftsakteur: Verkäufername: BeCo Matratzen GmbH & Co.KGDaimlerstr. 16, 32312 Lübbecke, Deutschlandbeco@beco-gmbh.deSie finden den für das Produkt verantwortlichen Wirtschaftsakteur auch auf dem jeweiligen Produkt bzw. der Verpackung oder in einer dem jeweiligen Produkt beigefügten Unterlage.24,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit der Grundschuld bei Verkauf?
Was passiert mit der Grundschuld bei Verkauf? Bei einem Verkauf einer Immobilie bleibt die Grundschuld bestehen und wird nicht automatisch gelöscht. Der neue Eigentümer übernimmt die bestehende Grundschuld und haftet somit für die Rückzahlung des Darlehens. Es besteht jedoch die Möglichkeit, die Grundschuld im Zuge des Verkaufs zu löschen oder auf den Käufer zu übertragen. In jedem Fall sollte dies vertraglich geregelt werden, um spätere Probleme zu vermeiden. Es empfiehlt sich, sich hierbei von einem Fachmann wie einem Notar oder Anwalt beraten zu lassen. **
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
Ähnliche Suchbegriffe für Grundschuld
-
Microsoft Exchange Online Archiving for Exchange Online - NPO (NCE)Microsoft Exchange Online Archiving für NPO: NCE-Pläne jetzt verfügbar Gemeinnützige Organisationen erhalten jetzt Zugang zu Microsoft Exchange Online Archiving for Exchange Online - NPO (NCE) mit beeindruckenden Speicherkapazitäten: zunächst 100 GB, erweiterbar auf bis zu 1,5 TB. Diese cloud-basierte Archivierungslösung unterstützt Organisationen insbesondere bei Compliance-, Regulierungs- und eDiscovery-Herausforderungen. Der Artikel untersucht im Detail die NCE-Pläne für gemeinnützige Organisationen, einschließlich Exchange Online Plan 1 vs 2 Unterschiede, Implementierungsanforderungen für hosted Microsoft Exchange, und den Übergang von Exchange on Premise Lösungen. Leser erfahren zweifellos, wie ms Exchange Online Plan 1 mit Exchange Online Archiving als Add-on funktioniert und welche Kostenvorteile NPOs erwarten können. Was ist Microsoft Exchange Online Archiving für NPO? Überbli...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.